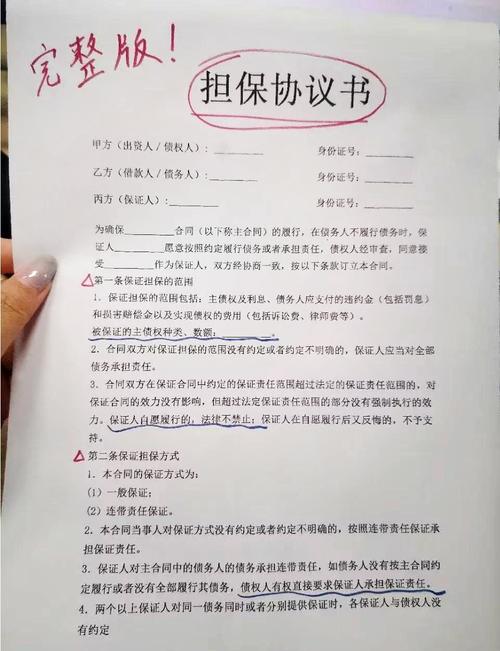
担保责任承担方式:别随便签字把自己套进去

上周接到一个咨询,小伙子刚工作三年,攒了十万块准备凑买房首付,发小创业找银行贷款,让他给做担保,抹不开面子签了字。结果发小生意亏了跑了,银行直接把他银行卡冻了,十万首付一分都动不了。小伙子哭丧着脸问我,我就是帮朋友签个字,怎么就要我还钱了? 说白了,就是没搞懂担保责任承担方式到底是怎么回事。很多人觉得担保是大人物做生意才会碰到的事儿,跟普通人没关系。那你可错了。朋友借钱找你签字作证,亲戚办信用卡填你做担保人,熟人贷款凑首付找担保人,这些事儿你这辈子碰到一次,搞不懂规则,够你喝一壶的。

一句话讲明白担保责任承担方式

说白了,你给别人做担保,就是跟债主拍板:「要是他不还钱,我来担这个债」。 法律上目前最常见的两种承担方式,就是一般保证连带责任保证。两者差得不是一点半点。 一般保证是什么呢?就是债主必须先去找借钱的那个人要钱,把借钱的人所有可执行的财产都处置完了,还是还不上,剩下的债务才能找你要。换句大白话,轮不到你先出头。 那连带责任保证呢?那就完全不一样了。只要债务人到期没还钱,债主愿意找谁要就找谁要,可以直接跳过债务人找你,你连说「先找他要,他还不上我再来」的机会都没有。
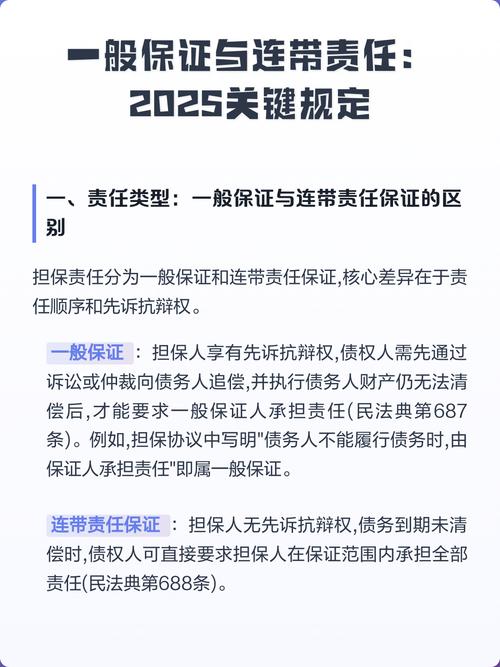
民法典一般保证连带责任保证对比表
民法典一般保证连带责任保证对比表
说实话,这两种承担方式,差的就是你会不会直接躺枪。有一点90%的普通人都不知道:现在民法典改规则了,要是你签字的时候没写清楚你是哪种保证,法律默认按一般保证算。放十年前可不是这样,以前没说清楚默认连带,现在对保证人友好多了。

最坑人的两个误区,踩中大概率倒霉

我做了十年律师,见过最多的就是踩了认知误区的普通人,平白无故赔了几十万。说两个最常见的,你自己对对。 第一个误区:我就是帮朋友签个字撑场子,我又没拿到钱,凭啥让我担责? 上个月还碰到一个阿姨,儿子同学买房贷款,让她做担保,她想着都是熟人,去银行签个字就行,谁知道合同都没看就签了。最后对方断供,银行找她还钱,她还说「我就是去凑个人头,我又没花银行的钱」。不好意思,法律只认签字。你签了担保人,就得担责。 还有更冤的,借条末尾空白处签个名,债主直接说你是担保人,你说你只是来见证的,拿不出证据,最后法院判你担责的,我都见过不止一例。 第二个误区:只要签了担保,对方一辈子没还清,我就得一直担着。 不对不对。保证是有期限的。没有约定保证期限的,法律规定就是债务到期之后六个月。过了这六个月债主都没主动找你主张权利,你就不用担责了。别债主一找你,你就稀里糊涂认了。
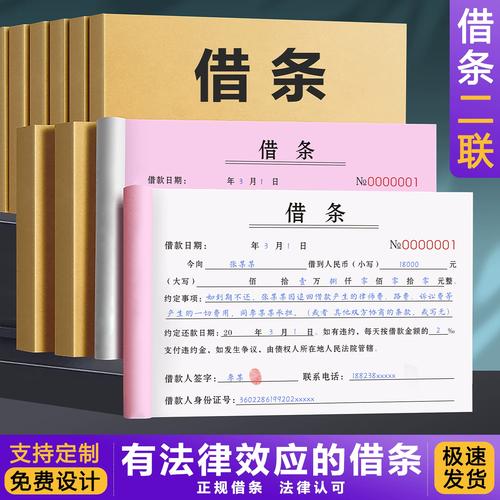
借条担保人签字栏常见陷阱示意图
借条担保人签字栏常见陷阱示意图
不过话说回来,就算你懂这些,签字的时候没留心,照样踩坑。我见过有人碍于情面在空白合同上签字,最后保证人那栏被填上自己名字,想赖都赖不掉。

真碰到担保纠纷,按这三步来

真碰到担保纠纷,按这三步来
真碰到担保纠纷,按这三步来
要是真的已经签了字,债主找上门了,别慌,按这三步走,损失能降到最小。 第一步,先把所有相关材料找出来,不管是借条、贷款合同还是微信聊天记录,先搞清楚两件事:你签的是哪种担保方式?债务到期多久了,有没有超过六个月的保证期间?这两个问题搞清楚,你就赢了一半。 第二步,债主找你要钱,先别慌着转钱,也别随便签什么新的还款承诺。要是你是一般保证,你可以直接要求债主先去起诉债务人,等债务人的财产执行完了再说,法律支持你这个权利;要是已经超过保证期限了,你可以直接拒绝承担责任,不用客气。 第三步,要是法院最终判决你要承担责任,你把钱还了之后,一定要留好所有的转账凭证、判决书,回头你可以去起诉债务人,向他追偿你付出的钱,能追回来多少是多少,总比什么都不做,白白吃哑巴亏强。 签字需谨慎。尤其是担保人那一栏,别随便下笔,面子哪有自己的钱包重要啊。 本文仅代表作者观点,不作为正式法律意见,具体案件请咨询专业律师。

作者|上海离婚律师

排版|上海离婚律师

审核|见微

免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:担保责任承担方式:别随便签字把自己套进去
文章链接:https://m.shanghailihunlvshi.com/susonglihun/1758.html