前阵子老家堂哥找我吐槽。急着凑装修款,在网上借了12万,算来算去,年化利率快到30%。每个月工资大半都填了利息,问我能不能不给这么多。
其实很多人都碰到过类似的事。不管是借钱给朋友周转,还是自己急用钱碰了网贷,甚至找中介办小额贷款,这里头都绕不开一个核心问题:借款合同利率上限。很多人觉得这是大企业才用得上的法律术语,和普通人没关系。错了,这是法律给咱们普通人划的保护红线,真出事了能帮你省下几万甚至几十万。
到底什么是借款合同利率上限,法律怎么规定的?
说白话,就是不管你是借出钱还是借入钱,法律给借款利息定了一块天花板。超过这块天花板的部分,法律不保护,拿到钱的一方不能要,借钱的一方也可以不给。
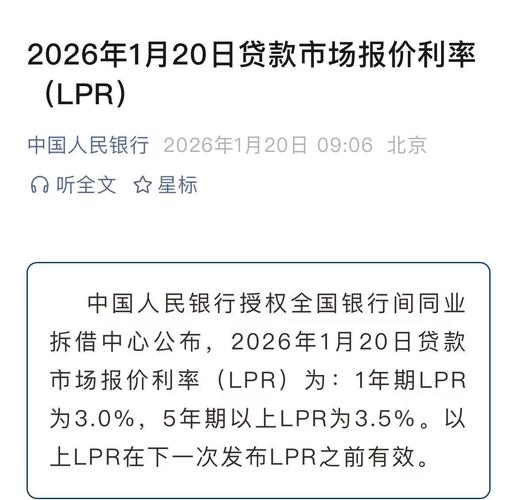
现在我国对民间借贷的利率上限规定很明确,就是借款合同成立时一年期LPR(也就是贷款市场报价利率)的四倍。举个例子,2024年下半年的一年期LPR是3.45%,四倍就是13.8%,也就是说只要你这笔借款属于民间借贷,总利率超过13.8%的部分,你完全可以拒付。
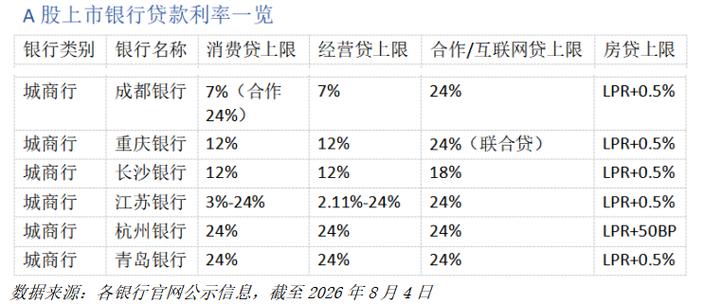
不过话说回来,这个规定有适用边界,不是所有借款都算。这个上限只适用于民间借贷,也就是普通人之间的借款,还有没有拿到金融监管牌照的机构放的贷款。那些经银保监会批准设立的持牌金融机构,比如银行、正规消费金融公司、村镇银行这些,他们发放的贷款,不适用这个四倍上限的规则。这个一定要记清楚。
普通人踩过最多的误区,全是坑
我做了十年普法,碰到最多的就是两个错认知,今天一次性说清楚。
第一个误区:所有借款都得遵守这个利率上限。刚才已经说了,不对。持牌金融机构的贷款不受这个规则约束,比如你办的信用卡分期,年化18%,你不能拿着民间借贷的上限要求不还超出部分,人家受专门的金融监管规则约束,规则不一样。
第二个误区:只有写在合同里的“利息”才算利率,什么服务费、砍头息、保证金都不算。我的天,这个坑害了多少人。好多套路贷就是这么玩的:你借10万,合同写本金10万,放款先扣2万“风险服务费”,你实际拿到手只有8万,然后还按10万算利息,算下来利率直接翻番,还拿合同压你说你自愿签的字。
法律上不认这套。只要是你拿到本金之前就被扣除的各种名目的费用,不管叫什么,全都是砍头息,必须从本金里扣除。算总利率的时候,这些变相收的钱也要全部算进去,一起卡利率上限。加起来超了,超出部分你就是可以不认。
碰到利率超标的情况,你可以这么应对
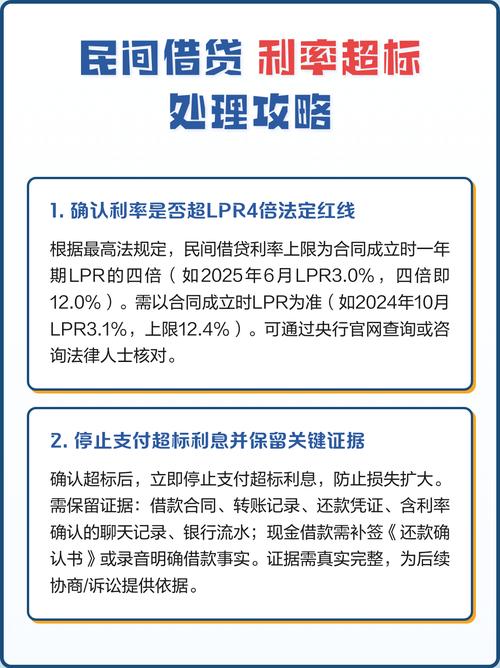
真碰到利率超标的事,别慌,按这三步来,合法成本还低。
第一步,先算清楚你的实际年化利率。别听对方瞎忽悠什么“月息仅一分”,要看年化。把所有要交的费用,服务费、砍头息、分期手续费全部加进去,按你实际拿到手的本金算。网上随便搜免费的IRR利率计算器,分分钟就能算明白到底有没有超上限。
第二步,主动协商,全程留好证据。算出来确实超了之后,你可以直接找对方沟通,说按照法律规定,超过上限的部分我不付,要求调整你的还款额。聊天记录、通话录音全部保存好,要是对方不同意,还爆通讯录骚扰你的家人朋友,直接报警,留好报警回执,后面不管是协商还是打官司都用得上。
第三步,已经多付的,可以起诉要求返还。如果你已经还完了所有钱,回头算出来多给了好多超过上限的利息,你可以拿着借款记录、还款记录去法院起诉,要求对方退回超出部分。这类案子只要证据清楚,法院都会支持你的诉求,标的额小的话,诉讼费也很便宜,自己按流程提交材料就能办。
说实话,借钱这事,不管是出还是进,都得睁大眼睛。别稀里糊涂签了字,最后白白给人送了利息,还落得一身债。
本文仅代表作者观点,不作为正式法律意见,具体案件请咨询专业律师