担保责任承担方式到底是什么?说人话给你讲明白
说白了,担保就是你给借款人做背书,要是借款人还不上钱,你就得替他还。法律上把担保责任的承担方式分了两种,没有第三种。一种叫一般保证,一种叫连带责任保证。 差别大了去了。 一般保证,简单说就是,债主得先去找借款人要钱,把借款人的房子、车子、存款都执行完了,确实还不完欠款,剩下的部分才能找你要。不到万不得已,轮不到你头上。 那连带责任保证呢?只要借款人到期没还钱,债主爱找谁要找谁要,既能直接找借款人,也能直接找你,甚至可以直接冻你的银行卡、查封你的房子,根本不用等借款人没钱。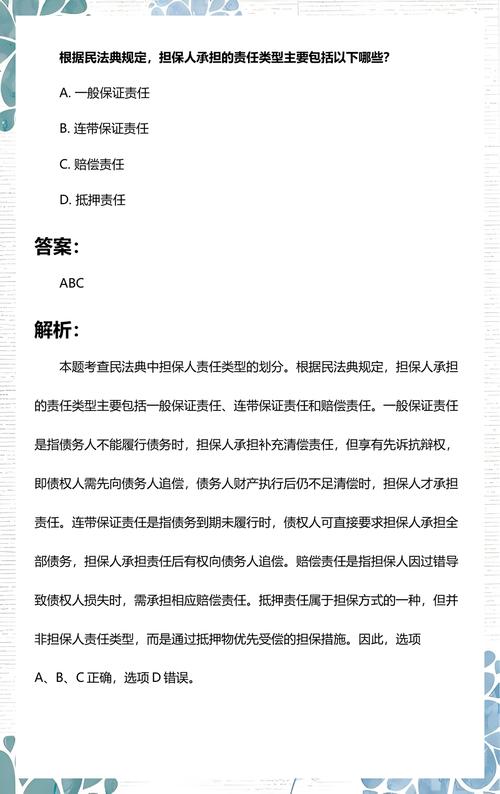
普通人最容易踩的误区,我见过太多人栽这了
第一个误区:我就是帮朋友签个字走流程,不用我担责。 你信吗?太多人签担保的时候,借款人都这么说,哪怕是银行的信贷员,有时候也会打哈哈,说就是走个流程,不会真找你。这话能信吗?只要你签了字,合同就生效,法律就认,真出事了,你说你不知道要担责,法院不认这个说法。去年我碰着个快六十的阿姨,一辈子省吃俭用攒了三十万给闺女当嫁妆,就是给远房侄子签了个字,侄子跑了,钱全被划走了,哭都没地方哭。 第二个误区:不管什么担保,都是先找借款人要钱,要不到才找我。 这错得离谱。要是你签的是连带责任保证,债主根本不用绕那个弯,直接就找你。我之前那个当事人,就是朋友贷款买房,他签了连带保证,朋友断供三个月,银行直接把他的微信支付宝全冻了,他连生活费都取不出来,那时候才知道,原来自己根本没处说理。
真要你签字担保,按这三步做,能避开绝大多数坑