上周整理读者邮件的时候翻到个苏州小伙子的留言。
去年急着给家里老人凑手术费,在网上找了个消费贷,借8万,分24期,算下来总共要还14万多。当时脑子发懵,只要能下款啥字都签,直到后来刷到别人说利息太高可以不还超的部分,翻合同算半天也摸不准,到底哪部分是法律认的,哪部分是白给的。
其实这事儿说穿了,核心就是你签的借款合同里,利率到底有没有踩法律划的那条线——也就是大家常说的借款合同利率上限。不管你是往外借钱的,还是手头紧要借钱的,这条线跟你真的有关系,不是离普通人很远的法条。
别拿老黄历当标准,现在的上限不是当年的24%和36%了
很多人到现在还记着之前听人说的24%、36%的线,说年息没到24%法院都支持,过了36%的付了的钱还能要回来。那都是2020年8月之前的老黄历了,跟现在的规则早就对不上了。
现在的规则说穿了特别简单,就是你签借款合同那天,往前倒推一个月,央行公布的一年期贷款市场报价利率,乘以4,就是法律认可的最高利率。超过这个数的部分,你哪怕签了字按了手印,对方去法院告你要这部分钱,法院根本不会理。
说实话,很多人一辈子都没搞懂LPR到底是啥,其实根本不用记那些复杂的定义。就拿2024年10月的数来说,一年期LPR是3.45%,乘4就是13.8%。也就是说你这个月签的借款合同,年息超过13.8%的部分,全是没有强制约束力的。
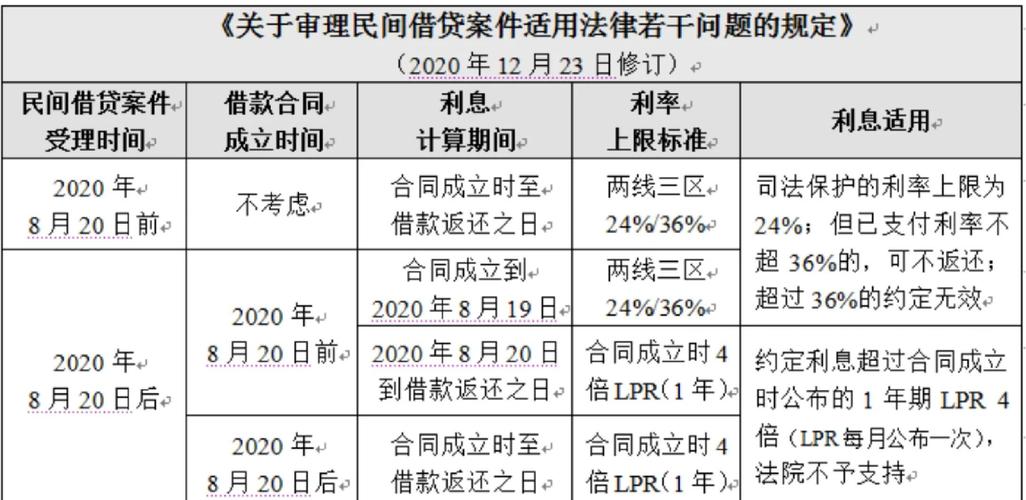
有人可能会问,那我前几年签的老合同呢?按合同成立的时间算,跨了规则调整节点的,哪个标准对自己有利按哪个来,这点法院是认的。
真的别觉得白纸黑字写了就必须认。法律给的保护线,从来不是靠你自己认栽凑上去的。
两个最容易踩的坑,我接咨询的时候至少碰到过几十次
第一个坑,总有人觉得把利息换个名目写,就能绕开利率上限。比如合同里写本金10万,年息按LPR4倍算,另外再加每年1万的服务费、5千的档案管理费、逾期一天收千分之五的违约金。算下来杂七杂八加起来,实际年化早就奔着20%去了。
别玩这小聪明。现在法院算总账的时候,所有跟借款相关的费用,不管是叫服务费、担保费、还是什么上门费,全算进利息成本里,凑一起算有没有超4倍LPR。超了的部分,照样不认。
第二个坑,很多人以为从持牌金融机构借的钱,利率可以随便高,不受这个上限管。这点得掰扯明白:4倍LPR的规则,最初是针对自然人、法人、其他组织之间的民间借贷设的。那银行、持牌消金的借款呢?之前确实有段时间司法实践里尺度不一样,但现在你去看最近的判例,只要是涉及到金融机构向普通消费者放贷的,要是利率高得太离谱,法院也会参照这个上限来调整。别觉得找了持牌机构,就活该被收高息。
我之前碰到个读者,从某持牌消金借了10万,算上所有费用年化到23%,最后起诉的时候法院直接把超出13.8%的部分全砍了。对方还觉得委屈,说我们是持牌机构凭啥跟民间借贷一个标准。
凭啥?凭你收的钱,本质上还是借款的利息啊。换个马甲就不是利息了?哪有这么好的事。
碰到利息超标的情况,别硬扛也别撒泼,这几步最省钱
头一件事,先自己把账算明白。别上来就跟对方吵说你违法了,你得先把所有的费用列出来:每个月还多少,总共还多少,利息部分多少,服务费多少,违约金多少,按实际到账的本金算一下真实的年化利率。别拿合同上写的名义利率算,就用实际现金流算。算出来确实超了4倍LPR,你心里就有底了。
然后呢,别一上来就投诉举报,先找对方坐下来谈。把你算的账摆出来,告诉对方哪些部分你是愿意按合法利率还的,哪些部分你不会认,要是对方愿意把利率调整到合法范围,你可以按新的约定继续还。大部分时候,对方知道你懂规则,不会为了那点超标的钱跟你耗,毕竟他们自己也清楚那部分钱站不住脚。
要是谈不拢,也别乱花钱去折腾。很多人一听到自己利息超标,就慌慌张张跑去法院起诉要求确认合同无效,白白交诉讼费。其实更划算的方式是,你就按你算出来的合法部分的金额往约定的还款账户里存钱,留好转账记录。等对方真的去法院告你的时候,你把所有的计算依据、转账记录拿出来,法院自然会把超标的部分扣掉。要是对方不敢起诉,天天给你打骚扰电话,你就把通话记录存好,向金融监管部门投诉就行。
真的没必要为了这点事天天焦虑。法律给的边界明明白白的,你守着边界走,谁也讹不了你。
本文仅代表作者观点,不作为正式法律意见,具体案件请咨询专业律师。