借款合同利率上限到底怎么算?——以网络交易为切入视角

红线划在哪里,得先看条文本身

《中华人民共和国民法典》第680条第一款总共两句话。禁止高利放贷。借款的利率不得违反国家有关规定。就这十几个字,把利率管制的正当性锚定在了公序良俗与金融秩序上,而没让“意思自治”四个字一个人说了算。 真正让这条规定落地的,是最高人民法院在2020年8月20日修订施行的《关于审理民间借贷案件适用法律若干问题的规定》。其中第二十五条写得很直白——出借人请求借款人按照合同约定利率支付利息的,人民法院应予支持,但是双方约定的利率超过合同成立时一年期贷款市场报价利率四倍的除外。 注意措辞。是“合同成立时”,不是“起诉时”,也不是“还款时”。贷款市场报价利率,也就是常说的LPR,由中国人民银行授权全国银行间同业拆借中心公布,每月20日更新一次,遇节假日顺延。换句话说,同一份借款合同,签在3月还是签在7月,对应的四倍上限很可能不一样。
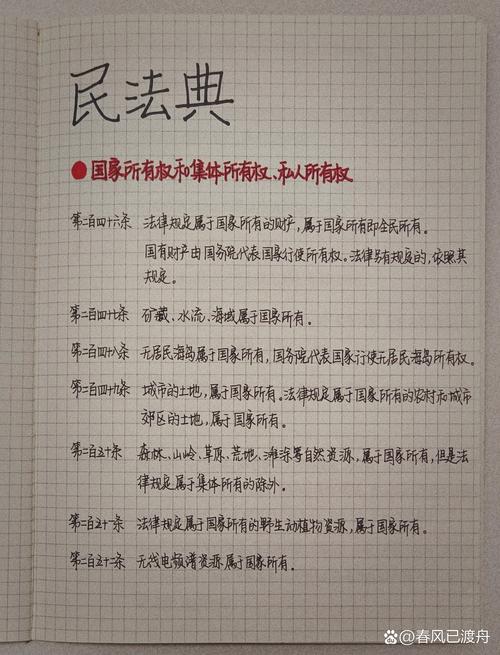
民法典第六百八十条禁止高利放贷条文原文截图
被保护的利益是什么?表面看是借款人。借款的人往往是资金需求方,谈判能力弱,信息也不对称。往深一层看,还有个秩序问题——资金价格完全放任,信贷资源的配置就会跑偏。所以利率上限这个设计,既护个体,也护整体交易环境。 不对称的地方在哪里?出借人手里攥着钱,借款人手里攥着需求。谁更急?十有八九是后者。这个不对称,恰恰催生了各种“变通”手法。

把界线放在两组对比里看,会清楚得多

先看合法模式与被认定为违规的高风险模式之间的落差。 模式A:合同成立当日,一年期LPR假定是3.0%,四倍就是12%。双方在书面合同里清楚写明借款年利率12%,没有别的名目费用,还款方式写明白,利息计算方式也写明白。这种约定,在民间借贷的司法保护范围内。 模式B:同样约定年利率12%,可同时另收“账户管理费”年化3%、“咨询服务费”一次性2%。把这些折算进去,实际资金成本已经越过了12%那条线。法院审理此类纠纷时,通常会把各种名目的费用与利息合并计算,再与四倍上限做比对。 再看不违法但责任承担不同的两种模式。 模式C:自然人之间偶发的、一次性的资金周转,金额不大,利率压在四倍以内。这种借贷关系受法律保护,出借人有权请求返还本金与约定利息。 模式D:同一个人在较短时间内,向多个不特定对象反复出借款项,即便每一笔利率都没超四倍上限。这时候行为性质就可能发生变化。根据最高人民法院相关司法文件的精神,未依法取得放贷资格却以营利为目的向社会不特定对象提供借款的,可能被认定为职业放贷行为,进而影响借款合同的效力评价。 两组对比摆在一起,**全文最要命的那个区分变量就浮出来了:将利息以及各类名目的资金占用成本合并折算后的实际年化利率,与合同成立时一年期LPR四倍之间的比较关系。** 这一个变量,既决定了约定能不能被完整支持,也决定了放贷行为的性质怎么评。
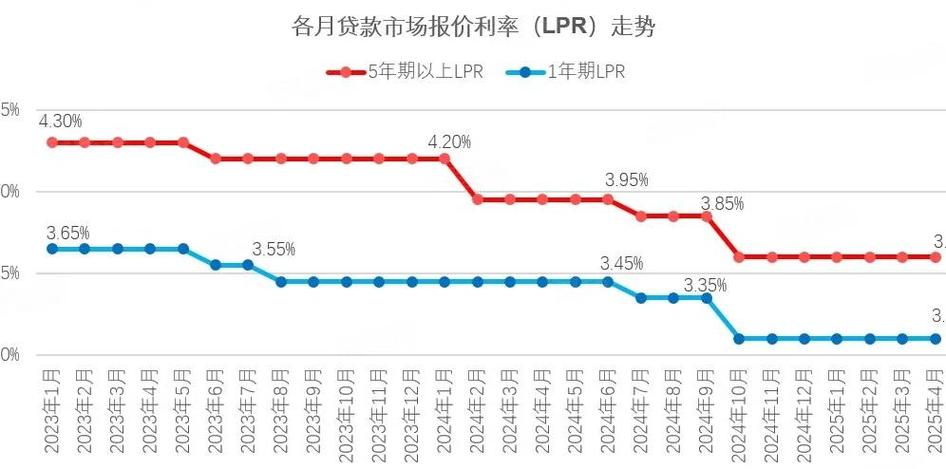
一年期LPR贷款市场报价利率历年月度报价走势折线图

数字能说明什么,又说明不了什么

数字能说明什么,又说明不了什么
数字能说明什么,又说明不了什么
从公开数据看,一年期LPR的变动轨迹是清晰的。2020年8月20日,也就修订后的民间借贷司法解释施行当天,一年期LPR报3.85%,对应四倍上限为15.4%。2022年8月,一年期LPR调至3.65%,四倍上限相应变14.6%。到了2025年5月,一年期LPR降到3.0%,四倍上限对应是12%。这些数据逐月可查,来源是中国人民银行官网与全国银行间同业拆借中心网站。 修订之前用的什么规则?2015年发布的民间借贷司法解释第二十六条确立过所谓“两线三区”的安排。24%以下,司法保护;24%到36%之间,属自然债务,不干预也不保护;超36%的部分,无效。2020年的修订,把这套固定数字换成了与LPR挂钩的动态机制。 最高人民法院公布的司法统计数据显示,民间借贷纠纷在民事一审案件中长期占据相当比重。利率上限规则的调整,对这类纠纷的审理思路影响甚大。有学者在相关期刊撰文指出,将保护上限锚定LPR,一面让规则随市场利率自动调整,一面也减少了固定数值在通胀或通缩环境下的偏差。这个评价,我认同一半。灵活确实灵活了,但对普通当事人来说,“LPR四倍”这个概念本身就比“24%”绕得多。查询时点也带来不轻的操作负担。

三个时间节点上,具体该做什么

三个时间节点上,具体该做什么
三个时间节点上,具体该做什么
签约之前这个节点。打开中国人民银行官网或者全国银行间同业拆借中心网站,查到合同签订当日的1年期LPR,把带查询日期的页面截屏保存,或者直接打印存档。动作不复杂——查、截图、留存。可很多纠纷里,当事人偏偏拿不出这个时点的数据。 合同履行期间这个节点。每次还款到账之后,用电子表格把本金、利息、违约金、各类费用逐笔登记,按月折算一次实际年化成本。转账回单、收据、平台记录都留好,备注栏里注明款项性质。这不是多此一举。费用名目一多,只有逐笔记录才还原得出真实的资金成本。 事后救济这个节点。如果发觉实际承担的成本已经越过那条线,自还款期限届满之日起三年内,可以通过书面函件向对方提出调整请求,或者向人民法院提起诉讼。寄送函件保留快递单号与签收记录,起诉保留立案回执与缴费凭证。这些凭证的意义,在于固定主张权利的时间点。 写到这里,突然想到一个细节。不少人签借款合同时,注意力全钉在“利率”那一栏的数字上,对合同里其他收费条款几乎不看。合同是一个整体。数字写在一处,费用藏在另一处,读的时候得把它们放在一起算。 本内容仅供法律信息参考,不构成委托关系,不构成对裁判结果的任何形式承诺。
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:借款合同利率上限到底怎么算?——以网络交易为切入视角
文章链接:https://m.shanghailihunlvshi.com/susonglihun/3068.html