借款合同利率上限,真不是只有打官司才用得上
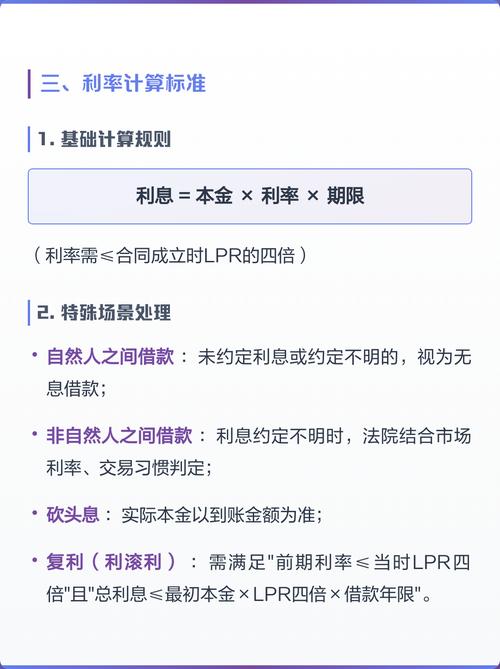
说实话,很多人觉得利率上限是给大企业定的,和我这种借个几万块的普通人没关系。 错得离谱。 小到朋友之间周转签个借条,大到你借网贷、办消费贷,哪怕你借钱给别人收利息,只要约定了利息,就得遵守这个规则。说白了,这个上限就是法律定的「利息天花板」,超过天花板的部分,法律是不帮着要的,哪怕你签了合同也没用。 你要是借钱出去,利息定高了,到时候对方不还超的部分,你告到法院也没用。你要是借别人的钱,利息超了,多付的部分你其实可以要回来。 就这么简单。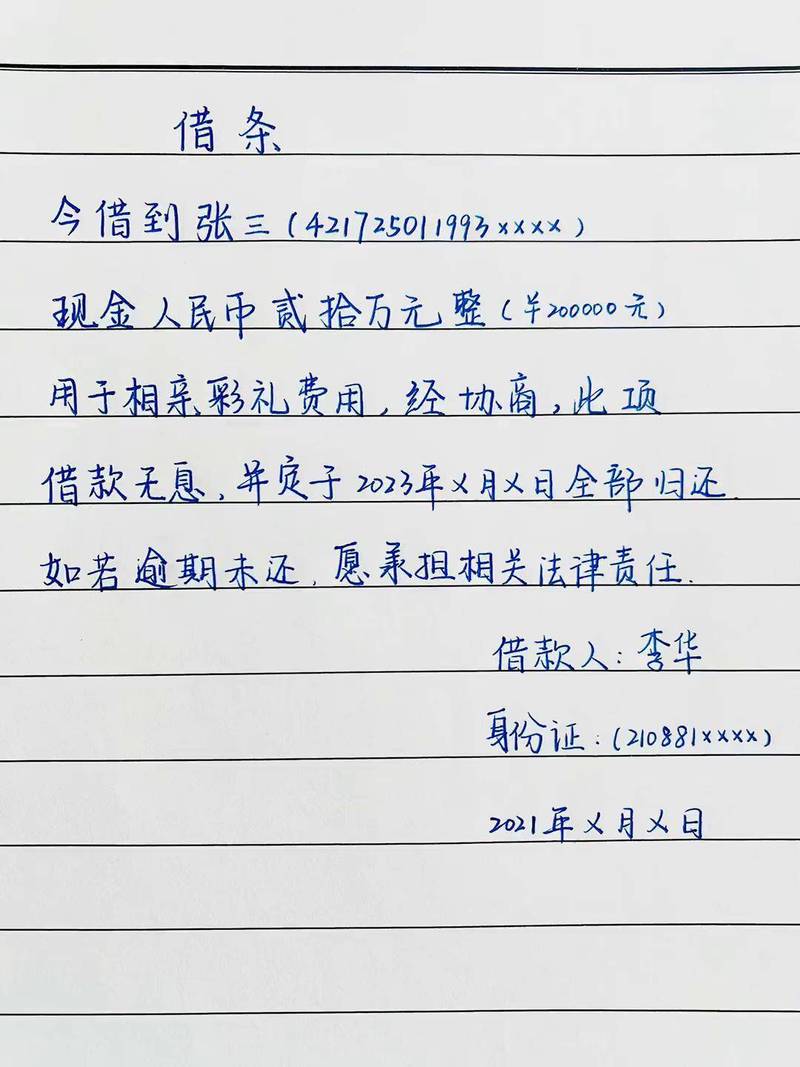
法律说的借款合同利率上限,到底怎么算
很多人一听法律规定就头大,我给你翻译成人话,现在我国法律认可的借款利率天花板,就是借款合同成立时一年期市场报价利率(LPR)的四倍。 什么意思?LPR是每个月中国人民银行公布的市场贷款参考利率,每个月都会变,但是记住,算上限用的是你签借款合同那天的LPR,不是你还钱时候的,这点很重要。 举个例子,你2024年10月签的借款合同,这个月公布的一年期LPR是3.45%,四倍就是13.8%,也就是说,你这笔借款的年利率,最高不能超过13.8%,超过的部分,就属于无效的,不用给。 可能有人问,那信用卡、银行贷款这些也适用吗? 适用。不管是个人之间的借贷,还是网贷平台、银行这些金融机构放的贷款,所有向个人发放的借款,都要遵守这个上限规则。唯一例外的是已经办理的房贷,按原来的合同走就行,不用倒推。 很多人会把各种手续费、逾期费这些漏掉,记住哦,法律上所有你为了拿到这笔钱付出的钱,不管叫什么名字,服务费、保证金、违约金、砍头息,全部都要算进总利息里,一起卡这个上限。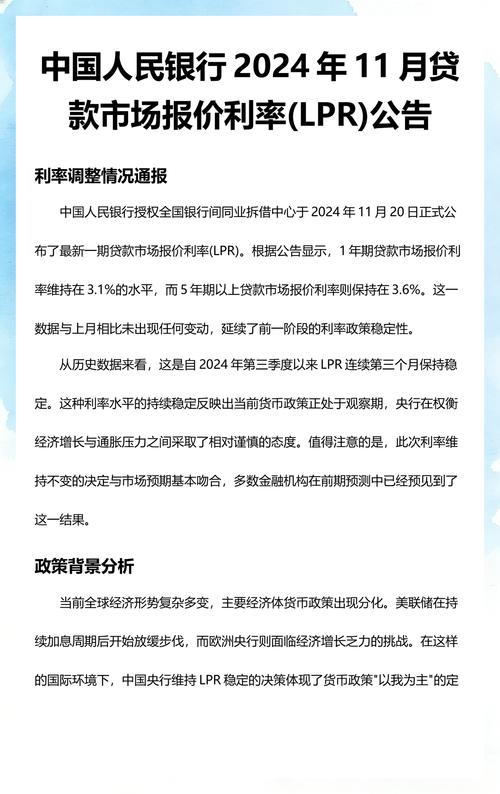
两个最常见的误区,很多人都踩过
第一个误区:只有写在合同里的利息才算,口头约定的不算,不用守上限? 不对。哪怕你们是口头说好的利息,只要有聊天记录、转账记录能证明你们确实约定了利息,那就照样适用利率上限,超了的部分同样不算数。 第二个误区:我自愿给高利息,给都给了不能要回来? 也不对。只要超过了法定上限,不管你是不是自愿给的,超了的部分你都有权利要求对方退回来,法律是支持的。不少网贷机构就是抓住大家不懂法的弱点,变着花样收高费用,好多人不知道自己能要回来,就白白吃了亏。碰到利率超上限的情况,三个步骤应对