为什么预付卡资金安全和每个人都有关
你翻翻你自己的钱包、微信卡包。有没有洗车店的次卡?美容院的护肤卡?健身房的年卡?连锁咖啡店的储值卡?说白了,先给钱后消费,都算预付卡。
每年我接到的咨询里,预付卡纠纷能排进消费纠纷前三。小到几百块的水果店储值,大到几万块的私教卡、美容卡,说没就没了。
说实话,商家靠这个锁客,咱们图个打折优惠,本来是你情我愿的事。坏就坏在太多商家卷钱就跑,普通人防不胜防。
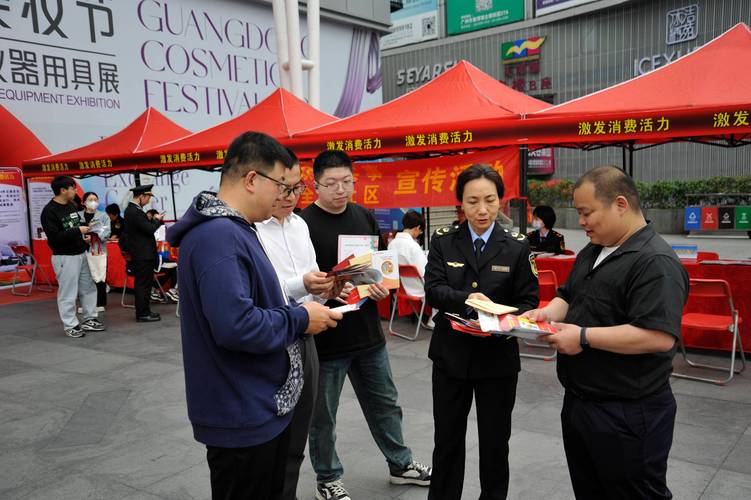
这两年监管也越来越严,就是因为太多人踩坑,预付卡资金安全才成了不得不提的事。
大白话解读:预付卡资金安全的法律边界
很多人听不懂什么叫预付卡资金监管,我给你翻成大白话。
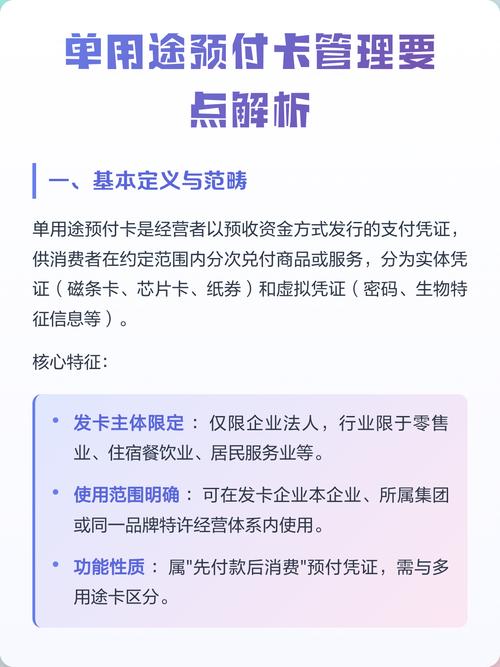
你办卡给了商家一万块,这一万块不是说直接就进了商家自己的腰包想怎么花就怎么花。按照规定,单用途预付卡(就是只能在这个商家这个门店用的卡),只要超过一定金额,就得把一部分钱存到专门的资金存管账户里。你每消费一次,划扣一次,没消费的钱一直存在监管账户里。要是商家真的跑路了,剩下没消费的钱,就能从这个存管账户里退给你。
这就是预付卡资金安全最核心的逻辑。不是不让商家用你的钱,是不能让他把所有钱都提前拿走挥霍。
不过话说回来,这个规定不是对所有预付卡都生效。那些你一次充个两三百块的小饭馆、小菜店,一般都没纳入强制监管范围。只有规模比较大、预收金额比较高的商家,才要求强制备案和存管,这个边界得搞清楚。
多数人都踩过的两个预付卡误区
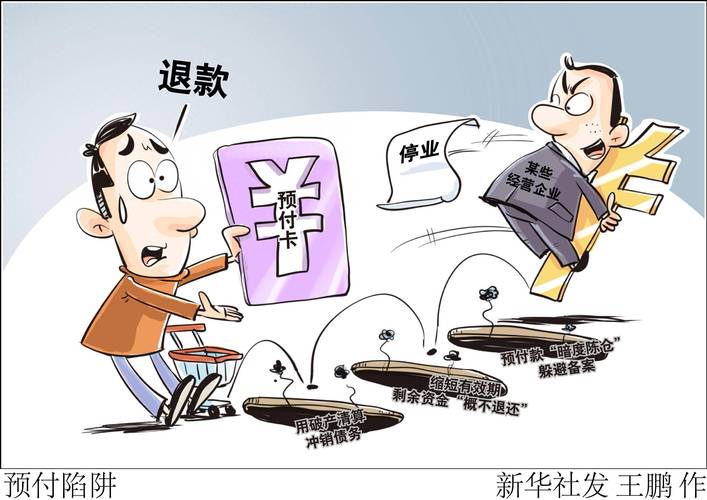
第一个误区:商家说“我们的钱已经进监管了”,就没问题。
我见过太多商家拿这个当宣传噱头,其实根本没去备案,也没开存管账户,就是骗你放心办卡而已。真要查有没有存管,你可以找当地市场监管部门查商家的备案信息,别光听商家自己说。
第二个误区:商家跑路了,我的钱肯定找不回来。
不对。要是商家真的按规定存了资金,剩下没消费的部分,直接从存管账户退给你。哪怕没存管,你也不是只能认栽,还有其他维权渠道,别一开始就放弃。
真遇上事了,按这三步走
第一步,先把所有证据攒齐。办卡的收据、转账记录、聊天记录、商家当时发的宣传广告,全都存好,别删。哪怕是微信聊天记录,也别清理,这都是以后维权的依据。
第二步,先找市场监管部门投诉。打12315电话,或者在12315平台线上提交信息,说清楚情况,提供证据。大部分普通纠纷,监管介入协调,比你自己找商家扯皮效率高多了。
第三步,要是投诉没解决,金额也不算太小,直接去法院起诉。现在小额诉讼程序很简单,标的额小的话诉讼费只要几十块,很多法院支持线上立案开庭,不用你来回跑。哪怕商家找不到人,法院也可以缺席判决,最后强制执行。
说实话,很多人觉得打官司麻烦,几千块钱不值得,其实真不是,现在流程简化很多,花不了多少时间。
本文仅代表作者观点,不作为正式法律意见,具体案件请咨询专业律师