上个月拆读者来信,有个刚工作三年的小伙子写的,字里行间都是慌。他说发小开餐馆找银行贷30万,拉他做担保人,说”就是走个过场,银行要求有个本地人签字,肯定不会让你掏钱”。他抹不开面,签了。结果上个月发小的餐馆倒闭,人跑回外地老家,银行直接给他打电话,让他还剩下的22万。他懵了。说我又没花这个钱,凭啥找我?
签字那刻,你选的是两种完全不同的扛账逻辑
很多人签担保的时候,根本没看合同里那几行小字。
你选的其实就是两种担保责任承担方式。
第一种是一般保证。说白了,就是债主得先把欠债的人所有能变现的资产扒一遍——房子拍了,工资扣了,剩下实在掏不出来的窟窿,才轮得到你补。这个权利就是法律说的先诉抗辩权,你可以理直气壮跟债主说,你先去找他要,他真的啥都没了再来找我。
第二种是连带责任保证。这个就狠了。债主不用管欠债的人有没有钱,想找谁要就找谁要。今天可以找欠债的人要全部,明天也可以直接找你要全部,甚至连个招呼都不用跟欠债的人打。
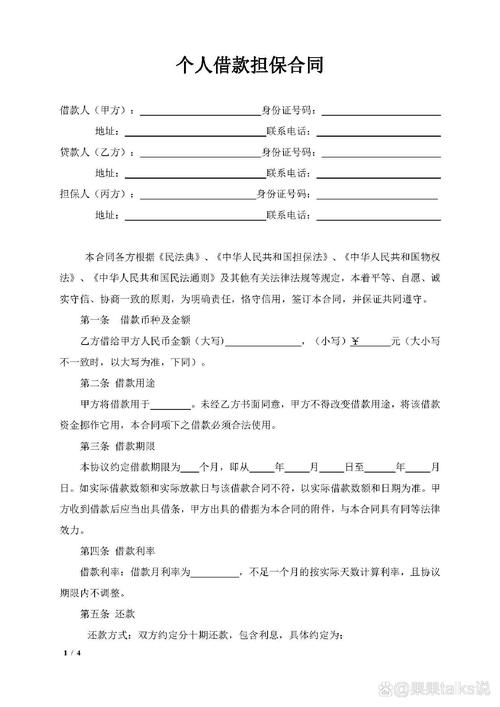
很多人不知道,2021年民法典生效之后,只要合同里没明明白白写清楚是”连带责任保证”,全按一般保证算。别再拿十年前的老印象说事了,以前默认是连带,现在早就改了。
这两个坑,十个做担保的人九个踩过
先说第一个坑。很多人觉得,我只是帮个忙,又不是我借的钱,债主没理由找我。
真不是。字是你亲手签的,白纸黑字按了手印,法律不会管你是不是抹不开面才签的。哪怕你当时跟欠债的人私下写了个”我只是帮忙,不用我还钱”的纸条,这个纸条也只能管你和欠债的人,管不了债主。人家该找你还是找你。
第二个坑。很多人以为担保是一辈子的事,只要欠的钱没还完,债主随时可以找自己要。
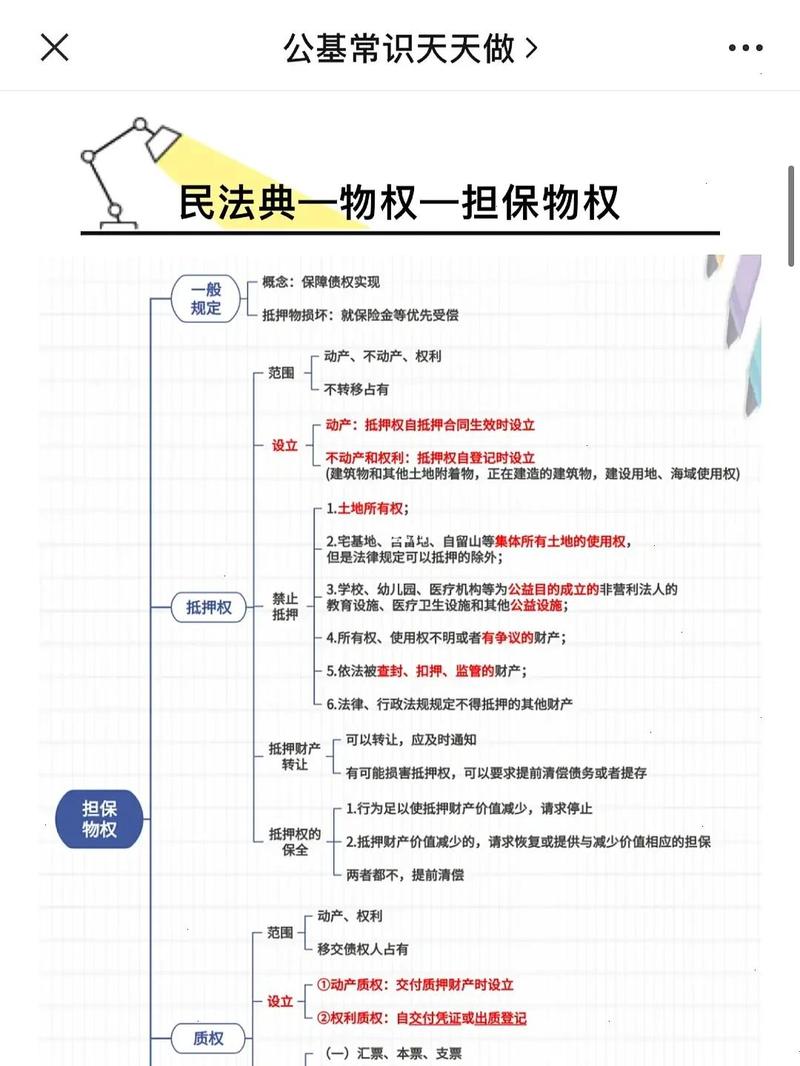
错。法律有个保证期间的规定,要是合同里没写,默认是主债务到期之后的6个月。这6个月里,债主要是没找你要过钱,过了这个时间,你直接就不用担责了。但这个事得你自己说,法院不会主动帮你查时间,很多人开庭的时候啥都不说,稀里糊涂就被判了要还钱,等反应过来早就过了上诉期。
说实话,我见过太多人因为这个吃大亏。之前有个阿姨给邻居担保了8万块钱,邻居到期没还,债主过了快一年才想起来找阿姨要,阿姨啥都不懂,以为自己必须还,差点把自己的养老钱拿出来。后来还是社区的律师提醒她,保证期间过了,她根本不用掏这个钱。
真被追债了,别乱,先做这三件事
第一件,别上来就跟人吵架。先把当年签的所有材料翻出来,一个字一个字读。找有没有”连带责任保证”这几个字,再找保证期间写的是多久。要是没写清楚是连带,你完全可以按一般保证的规矩来,别被对方的律师两句话就唬住。
第二件,要是对方真的把你告到法院了,开庭的时候别啥都不说。法官问你有没有答辩意见,你就把对应的事实说出来——比如”我是一般保证人,原告还没起诉债务人强制执行”,或者”保证期间已经过了,原告早就没权利找我要了”。别傻呵呵坐在那说”我没钱,我也没办法”,这种话法官听了没用,该判还是得判。
第三件,要是你真的没办法,已经替欠债的人把钱还了,别觉得这事就完了。你手里的转账凭证、银行给的结清证明,都是你反过来找欠债的人要钱的证据。赶紧去法院立案,别等人家把房子车子都卖了,钱都转去亲戚账户了,你再想去追,真的追不回来。
最后说句掏心窝子的话。
面子值几个钱。
上次那个刚工作三年的小伙子,最后翻了合同,发现当年银行的人根本没让他看担保条款,只让他在最后一页签字,合同里也没写是连带保证,最后法院判他只需要在债务人真的没有可执行资产的范围内承担责任,不用直接掏22万。他拿到判决书的时候手都在抖,说早知道就不签那个字了。
真的,不管是谁找你担保,先把合同看明白,想清楚自己能不能扛得起这个后果。别等事到临头了,才想起自己根本不知道担保责任承担方式到底是啥。
本文仅代表作者观点,不作为正式法律意见,具体案件请咨询专业律师。