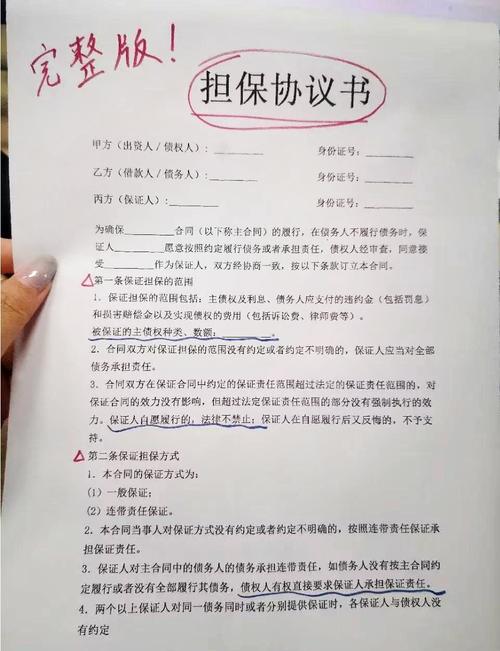
担保责任承担方式到底是什么,和普通人有啥关系
说白了,担保就是你给债主拍胸脯,说“要是他还不上钱,我来”。担保责任承担方式,就是说,这个“我来”到底是怎么个来法——是债主先找借钱的要不着才能找你,还是直接上来就能找你要? 别觉得担保是大老板才会碰的事。现在买房做按揭,银行要求找担保人;朋友做生意周转,要你搭个保;甚至租房子,房东有时候都要你找个担保人签字。只要你身边有人找你帮忙签字担保,你就得先搞懂这个事,不然稀里糊涂就把自己的身家搭进去。
两种担保责任承担方式,法律怎么分?
现在民法典生效之后,就分两种,清清楚楚。 第一种叫一般保证。白话讲就是,你只担“补漏”的责任。债主必须先去告那个借钱的人,把借钱的人的房子、车子、存款都执行完了,真的一分钱都要不出来了,剩下的才能找你要。你还可以直接跟债主说,你先找他要去,没找他要之前别找我,这是法律给你的权利,叫先诉抗辩权。 第二种叫连带责任保证。这个就坑多了。只要借钱的到期不还钱,债主想找谁要就找谁要,可以直接跳过借钱的,把你银行卡一冻,直接划你钱,一点商量余地都没有。 这里有个天大的变化,很多老律师都差点记错——原来旧法规定,你签字没写清楚是什么担保,直接算连带责任。现在民法典改了!如果没有约定,或者约定模糊不清楚,直接推定为一般保证。这个变化真的救了好多不小心签字的普通人。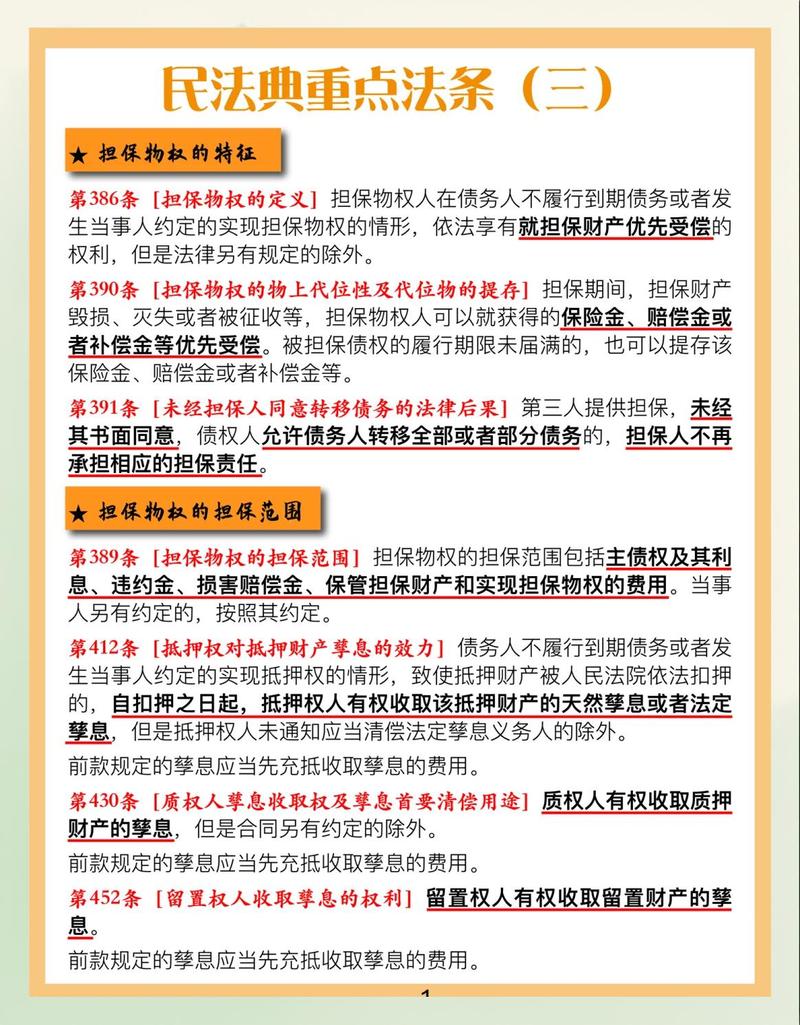
不小心签了担保,该怎么做?