夫妻共同债务认定规则的法律画像
这个规则归民法典婚姻家庭编管辖,本质是平衡两块核心法益。一边是债权人的交易安全——毕竟夫妻共同财产制下,债权人有理由相信债务是夫妻共同的意思表示。另一边是无辜配偶的财产权——防止一方和外人串通,凭空给另一半背上巨额债务。从2018年的专门司法解释到后来写入民法典,整个规则的核心逻辑一直没变:共债共签,只有用于夫妻共同生活、共同经营的才是共同债务。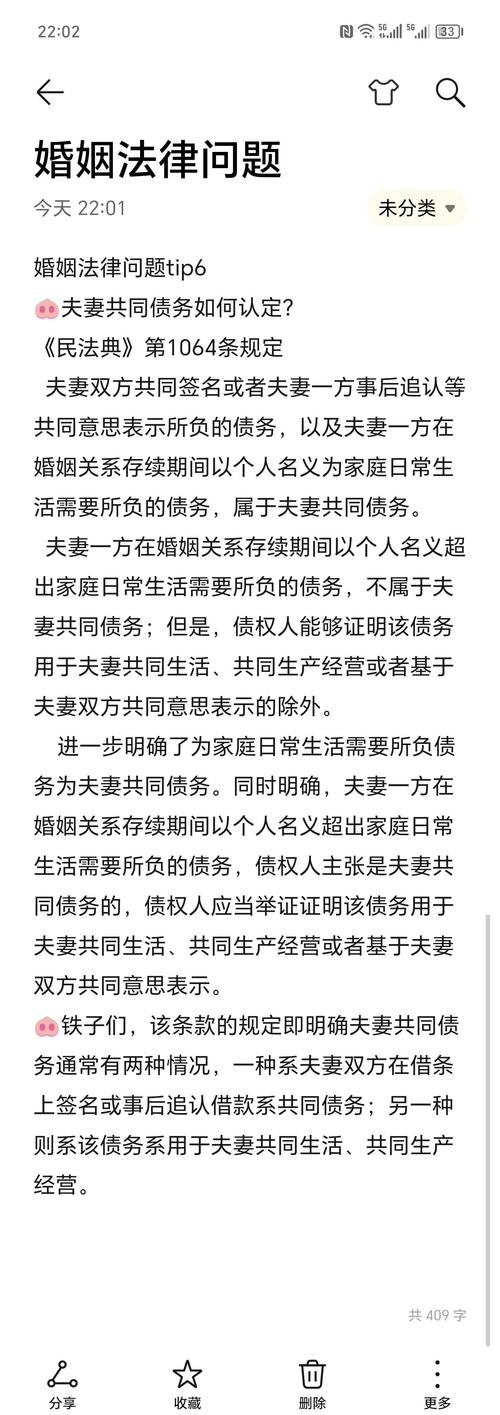
两个相似场景,天差地别的裁判结果
给你举两个真实判例,全做了脱敏处理。 情景A:男方开了一家家庭餐馆,需要周转资金,向债权人借80万。借款当天,男方带妻子一起到现场,妻子在借条的借款人处签了自己名字,钱直接打进了餐馆的对公账户。后来餐馆经营不善倒闭,债权人起诉夫妻俩要求还款。法院认定属于夫妻共同债务,判决两人共同清偿。 情景B:同样是男方开餐馆借钱,同样是80万。这次只有男方一个人签字,妻子全程没出面,钱打进了男方的私人账户,随后男方直接把钱转去了境外炒币,三个月全部亏光。债权人起诉要求妻子共同还款。法院直接驳回了债权人对妻子的诉讼请求。 说实话,差就差在那一个签名,还有资金的用途。根据最高法2023年发布的《全国法院婚姻家庭纠纷审理情况》统计,去年审结的四万多件夫妻共同债务二审案件里,未共签且无证据证明用于共同生活的债务,超过八成未被认定为夫妻共同债务;而有夫妻双方共同签字的,九成以上都认定为共同债务。 这个数据太能说明问题了,当前司法实践就是咬死两个核心:有没有共同举债的意思表示,有没有实际用于共同生活或者共同经营。缺一个,就认不到另一方头上。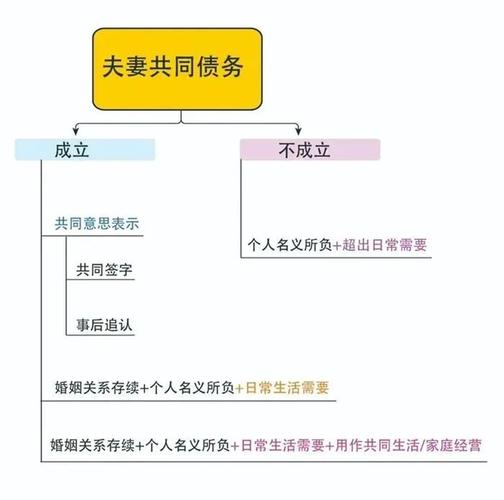
普通人可落地的风险防范建议
本内容仅供法律信息参考,不构成委托关系,不构成对裁判结果的承诺