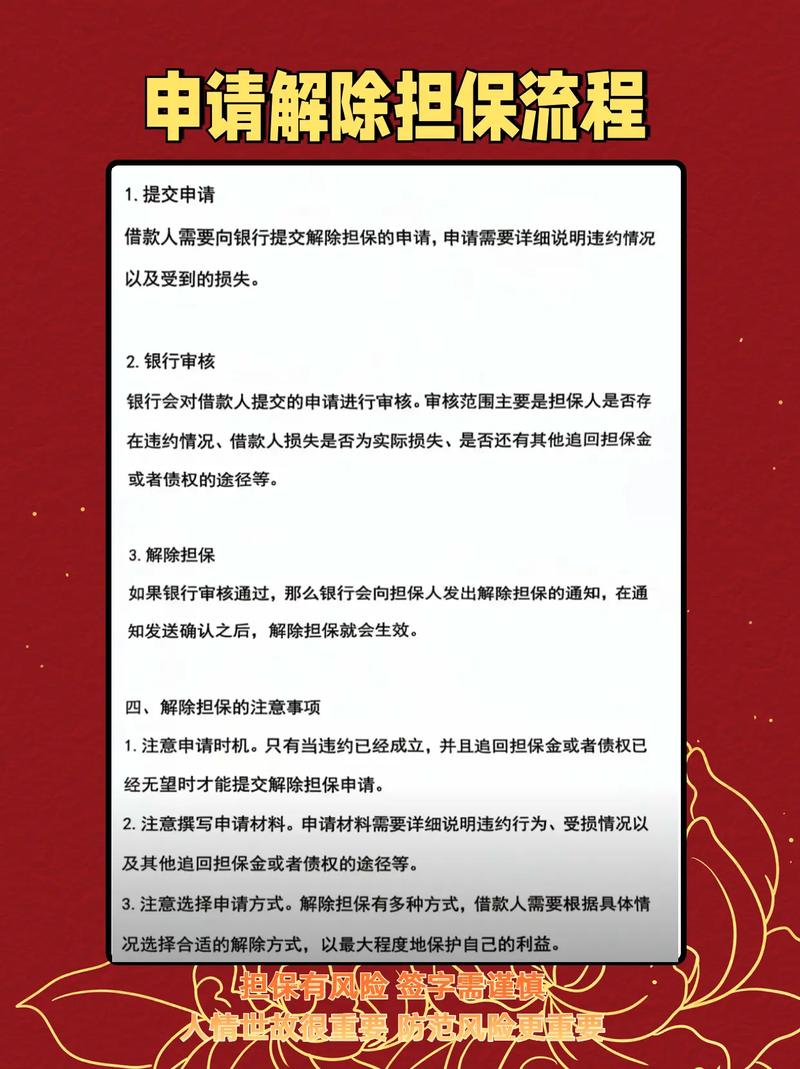
担保责任承担方式到底是啥?两种差得十万八千里
说白了,担保就是你给借款人做了个「兜底」,出借人敢把钱借出去,很大程度就是看你愿意兜这个底。法律上目前分两种核心类型,两种承担责任的方式完全不一样,差得能有一个天一个地。 一种叫一般保证,一种叫连带责任保证。一般保证是什么呢?你可以把它理解成「后手兜底」,必须得是借款人真的还不上钱了,把他名下的房子车子存款都执行完了还是不够,这时候才轮到你还钱。而且法律还给了一般保证人一个「先诉抗辩权」,说白了就是你可以直接拒绝债主,要求他先去找借款人要钱,别先来找你。 那连带责任保证呢?那就是「共同还债」。债主不管借款人有没有钱,既可以找借款人要,也可以直接找你要,甚至可以直接冻你的银行卡、封你的房子,你连拒绝的权利都没有。 说实话,大部分普通人签担保的时候,根本没看写的是哪一种,稀里糊涂就签了连带责任,最后坑死自己。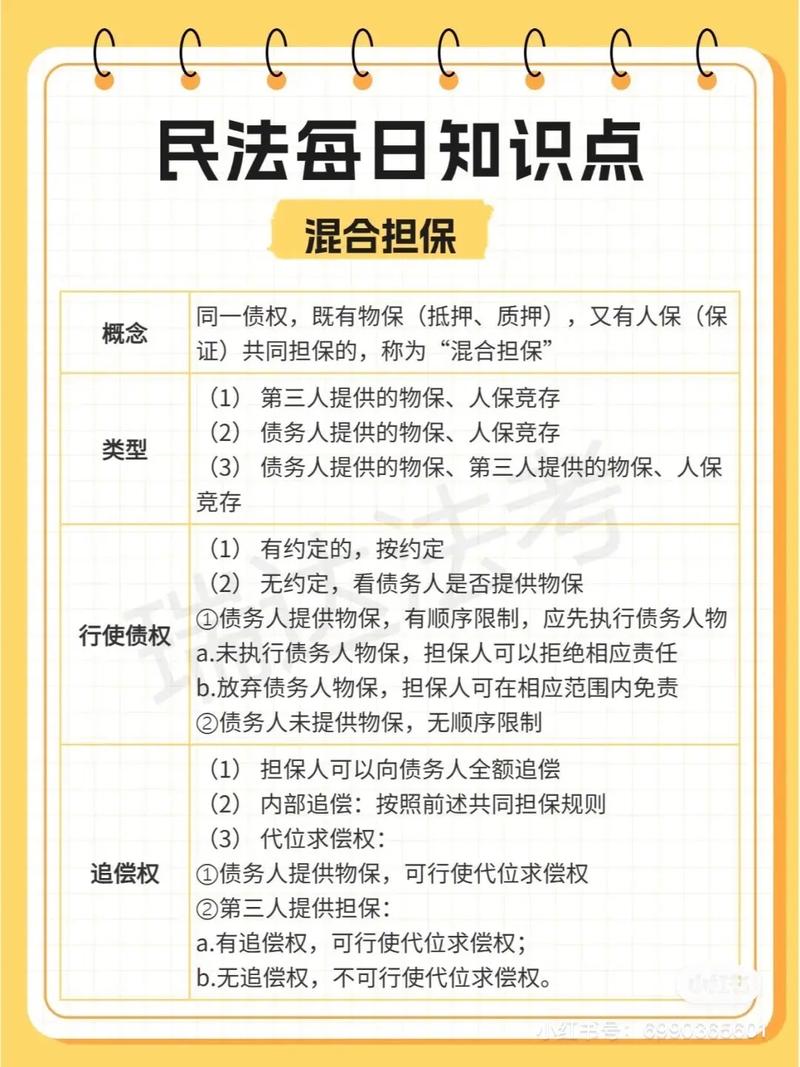
普通人最容易踩的两个误区,今天一次纠偏
第一个误区:我就是帮着证明一下,我不是担保人,不用还钱。 很多人会遇到这种情况:朋友去借钱,跟你说「你过来签个字,就证明一下我身份,证明我有稳定收入,我自己就能还,跟你半毛钱关系没有」。结果签完字才发现,你签字的位置就是担保人落款栏。 这种情况我见得太多了。实话实说,如果你是正常的成年人,你签字了,法院一般都会认可你是担保人,除非你能拿出实打实的证据证明你被骗了被胁迫了,不然真的很难撇清。我就见过一个小学文化的大姐,帮朋友签字「见证」,最后被判承担八十万的担保责任,在我办公室哭了一下午,说自己看不懂字,可惜没用啊,签字就要负责。 第二个误区:借款人有房有车,为啥不先执行他的,要先执行我的? 这个问题的答案还是回到担保方式上,如果你签的是连带责任保证,那债主根本不需要先找借款人,直接找你执行财产就合法。只有一般保证,你才可以要求先执行借款人的财产。很多人就是搞反了,最后稀里糊涂替人扛了债,还说法院判错了,其实是自己没搞懂规则。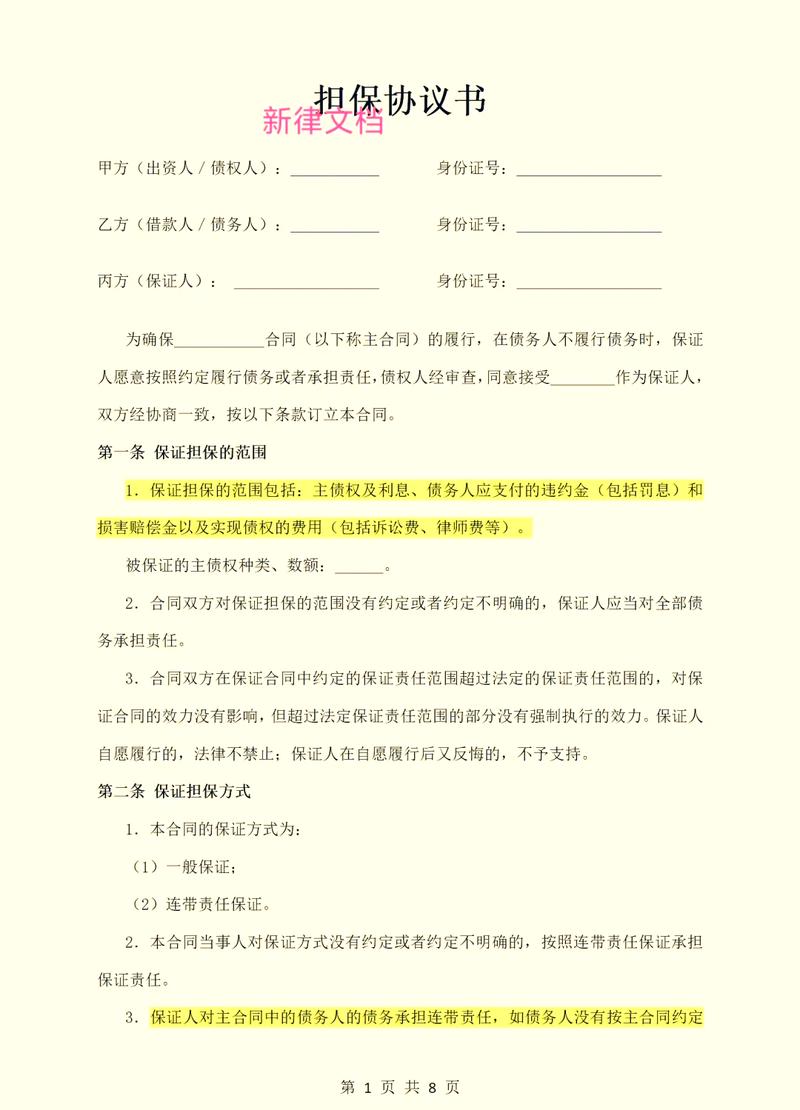
真遇上担保纠纷,按这三步应对就对了