说白话,担保责任承担方式到底是什么?
不用背法条,说白了就是:你给别人的债务做担保,债务人还不上钱的时候,你要按照约定帮他还债的方式,法律上目前分两类,一般保证和连带保证,差别大到天差地别。 一般保证是什么?相当于你跟债主说,“他要是真的一分钱都拿不出来了,我再帮他补”。所以债主得先去找债务人要钱,把债务人的房、车、存款都执行完了,还不够还的,才能来找你要钱。 连带保证呢?相当于你跟债主说,“他不还你就找我,我立马给”。只要债务人到期没还钱,债主想找谁要就找谁,既可以直接起诉债务人,也可以直接起诉你,根本不用等债务人没钱。 哦对了,还有个关键点,民法典改了规则,要是你签字的时候没说清楚是哪种保证,直接按一般保证算。这对普通人来说其实是保护,别记反了。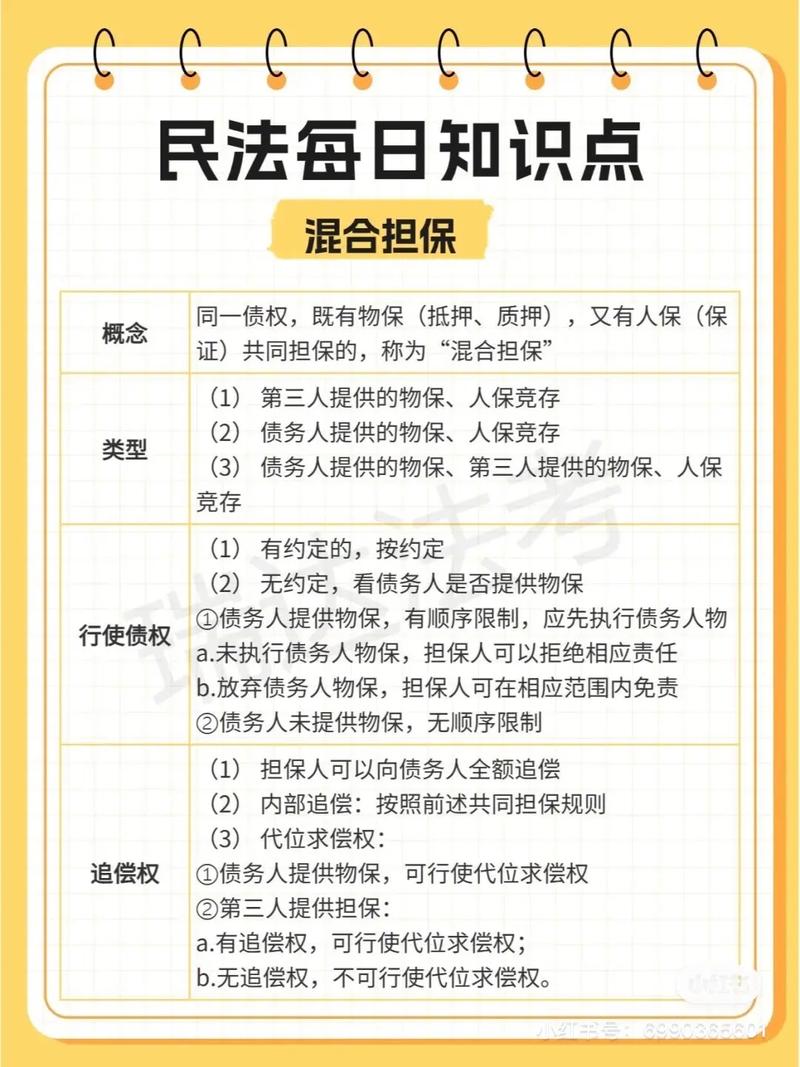
最常见的两个误区,90%的普通人都踩过
第一个误区:我只是见证人,不是担保人啊! 太多人遇到这种场景:朋友找别人借钱,让你过去做个见证,借条拿来让你签个字,你想都没想就签了。结果借条上你签名的地方,已经写好了“保证人”三个字,你没看见,直接签了,那法律上你就是保证人,就要担责。我前几年遇到一个阿姨,帮女儿的朋友做担保,就是以为只是见证,最后房子被查封了,哭着来找我,说就是抹不开面子,谁想到成这样。 第二个误区:债务人有房有车,轮不到我还债。 这话只对一般保证有用。要是你签的是连带保证,哪怕债务人名下十套房子,债主也可以直接绕过债务人,找你要钱,你不能说“你去找他要房去”,没用。 说实话,这俩坑,真的是一踩一个准。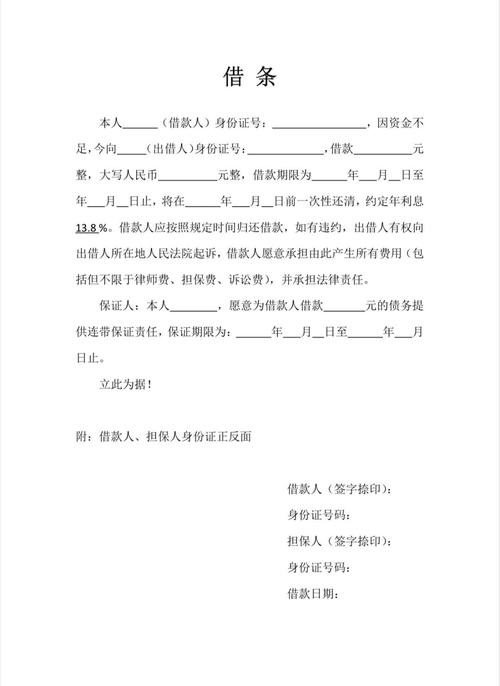
真摊上事儿了,按这三步走