预付卡资金的法律画像
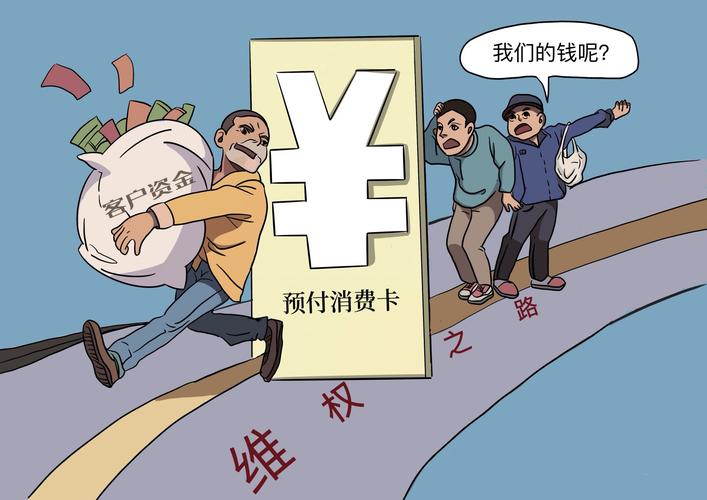
同案不同判的核心区别
我去年看过两个案情几乎一模一样的案子,判决结果差了十万八千里。 第一个案子,某区域连锁零售企业,发售储值卡累计预收资金两千余万元,按监管要求把八成预收资金存入了指定银行的存管账户,后来受疫情影响供应链断裂暂时停业,法院直接判决从存管账户划出资金给消费者退卡,绝大多数消费者都全额拿到了退款。 第二个案子,同城市的一家连锁美容机构,同样发售了一千八百万的储值卡,一分钱预收资金都没有存管,所有钱直接进了老板私人账户,拿去投资了商铺,后来商铺贬值卖不出去,资金链断裂门店关门,法院虽然判老板退钱,但老板账户早就没钱了,消费者最后只拿到了欠款的3%。 两个案子起点相近结果天差地别,唯一关键区分变量就是是否存管预收资金,就是这一点,决定了消费者的钱能不能拿回来。
从实证数据看风险规律
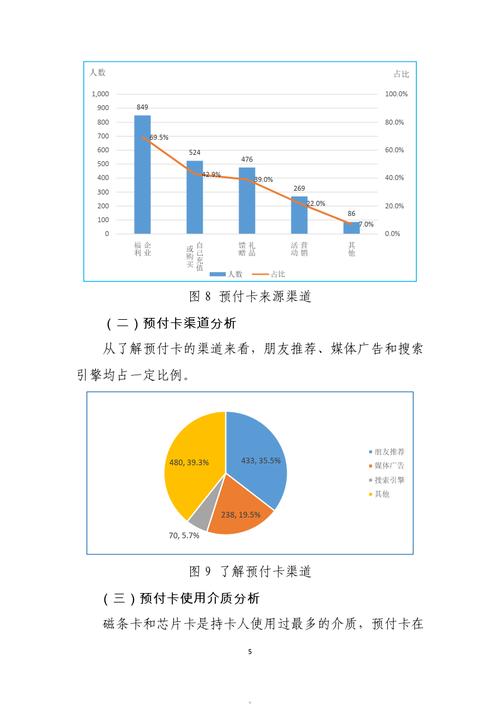
2020—2023年度,最高院司法案例研究院公开了1247份预付卡纠纷生效判决,整理数据后能得到很清晰的结论:87%未获足额赔偿的案件中,发卡企业都没有按要求落实预收资金存管;而落实存管的案件中,消费者获偿比例超过了82%。 这个数据不是冷冰冰的数字,它其实说明,监管要求存管根本不是没事找事,是真的给消费者的预付款上了一道锁。很多商家吐槽存管麻烦,限制资金周转,说白了,就是不想把资金放到阳光底下,对吧?